Domain doppelkegel.de kaufen?
Wir ziehen mit dem Projekt
doppelkegel.de um.
Sind Sie am Kauf der Domain
doppelkegel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain doppelkegel.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
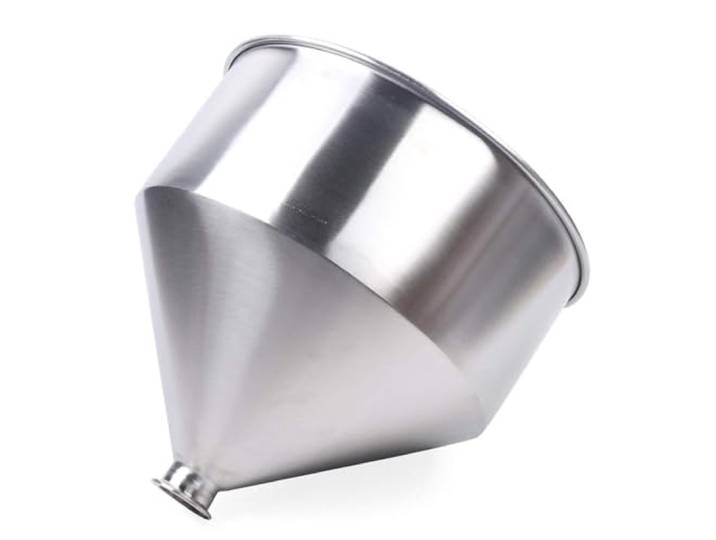
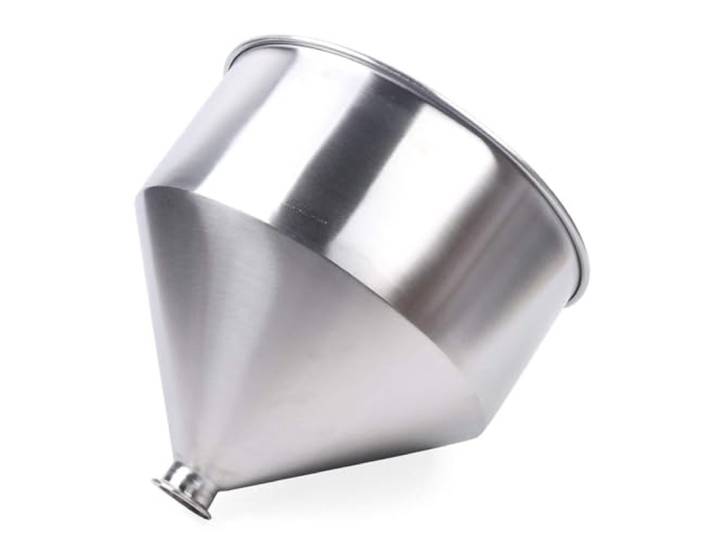
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50LUGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50L. Hochwertiges Material: Hergestellt aus lebensmittelechtem Edelstahl 304, zeichnet es sich durch eine hervorragende Beständigkeit gegen Säuren, Laugen, Korrosion und Kratzer aus und gewährleistet so Produktqualität und Haltbarkeit. Mehrere Kapazitätsoptionen: Erhältlich mit Kapazitäten von 10 l, 30 l und 50 l, für unterschiedliche Abfüllanforderungen und flexibel für unterschiedliche Produktionsmaßstäbe. Einteilige Konstruktion: Entworfen mit einer integralen Struktur, einer glatten Oberfläche mit Pulverbeschichtung, ist es kratzfest, langlebig und leicht zu reinigen und zu pflegen, was sowohl die Ästhetik als auch die Langlebigkeit verbessert. Leicht zu warten: Der Trichter aus 304-Stahl verfügt über eine hervorragende Oberflächenbehandlungstechnologie. Die polierte und pulverbeschichtete Oberfläche ist kratzfest, langlebig und leicht zu pflegen. Vielseitige Anwendung: Geeignet für Abfüllmaschinen für Flüssigkeiten und Pasten. Es kann problemlos Wasser, Öl, Teig und verschiedene andere Lebensmittel abfüllen und wird häufig in der Lebensmittelindustrie eingesetzt. Farbe:silber255,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
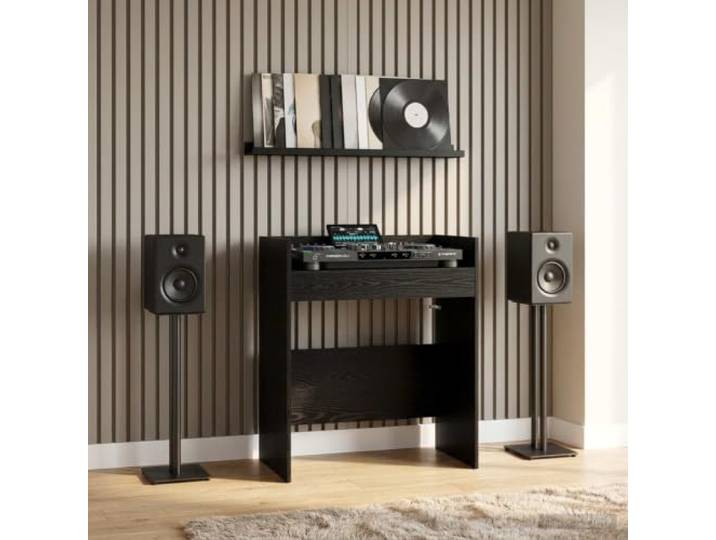
KGTKGTYER DJ-Tisch/Pult, Musiker Arbeitsplatz, U-Form, Holzwerkstoff Eichen-Optik Oberfläche, Vibrationsdämpfende Konstruktion, Ergonomische FormKGTKGTYER DJ-Tisch/Pult, Musiker Arbeitsplatz, U-Form, Holzwerkstoff Eichen-Optik Oberfläche, Vibrationsdämpfende Konstruktion, Ergonomische Form. Der KGTKGTYER DJ-Tisch bietet einen stabilen Arbeitsplatz für Musiker und Produzenten, ideal für die Nutzung klassischer sowie digitaler Setups im Innenbereich. Das U-förmige Design ermöglicht eine effiziente Anordnung Ihrer Audiogeräte und sorgt für eine zugängliche sowie ergonomische Arbeitsfläche während langer Sessions. Gefertigt aus robustem Holzwerkstoff in edler Schwarz Eichen-Optik, überzeugt die Oberfläche durch Langlebigkeit und eine ansprechende moderne Optik. Die spezielle vibrationsdämpfende Konstruktion minimiert unerwünschte Geräusche sowie Bewegungen, um eine reibungslose Performance und präzises Arbeiten zu gewährleisten. Die Montage ist erforderlich und erfolgt unkompliziert mit handelsüblichem Werkzeug, wodurch eine sichere und optimale Nutzung des professionellen Tisches sichergestellt wird. Farbe:Schwarz106,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik in den Ingenieur- und Naturwissenschaften 1: Lineare Algebra und analytische Geometrie, Fachbücher von Rainer AnsorgeFür alle, die es genauer wissen wollen: Band 1 der Neuauflage des unschlagbar präzisen Ansorge/Oberle-Lehrwerks zur Mathematik in den Ingenieur- und Naturwissenschaften. In sämtlichen Ingenieurwissenschaften, insbesondere im Maschinenbau, im Bauingenieurwesen und in der Elektrotechnik, ist Mathematik unverzichtbar bei der Beschreibung, Modellierung und Lösung ingenieurwissenschaftlicher Probleme. Für Studierende dieser Fächer ist es daher unabdingbar, sich detailliert mit der Mathematik auseinanderzusetzen und Wissen zu erwerben, das über die reine Anwendung von "Kochrezepten" hinausgeht. Der vorliegende Band 1 des vollständig überarbeiteten und erweiterten Lehrwerks "Mathematik in den Ingenieur- und Naturwissenschaften" gibt eine Einführung in die lineare Algebra und analytische Geometrie sowie die Differential- und Integralrechnung einer Variablen. Bei den Herleitungen wird besonderer Wert auf Vollständigkeit und mathematische Exaktheit gelegt. In den Beispielen behandeln die Autoren die Anwendung mathematischer Techniken und Vorgehensweisen auf häufig vorkommende Probleme in den Ingenieurwissenschaften. Numerische Methoden und deren Implementierung in MATLAB runden das Buch ab. Zum Tiefereinsteigen: besonders geeignet für diejenigen, die eine anspruchsvolle Darstellung der höheren Mathematik in den Ingenieur- und Naturwissenschaften suchen. Bewährtes Konzept, überarbeitet und erweitert: präzise, sauber, fachlich korrekt und anwendungsnah. Neu in dieser Auflage: mit mehr Motivationen und Erläuterungen und zahlreichen neuen Anwendungsbeispielen und Modellbildungen. Dazu passend: das neue Aufgaben- und Lösungsbuch.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
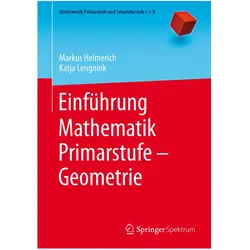
Einführung Mathematik Primarstufe - Geometrie, Fachbücher von Markus Helmerich, Katja LengninkDas vorliegende Lehrbuch entwickelt Geometrie für die Studierenden des Lehramts Primarstufe von fünf Leitvorstellungen aus: Geometrie hilft uns beim Wahrnehmen räumlicher Zusammenhänge und bei der Orientierung im Raum, sie dient dem Erfassen von Formen und dem (künstlerischen) Gestalten von Mustern. Zudem beschäftigt sie sich mit dem Messen von Objekten, insbesondere auch von nicht zugänglichen Objekten über theoretische Hilfsmittel und hilft uns, unsere Realität mithilfe von Karten und Plänen darzustellen, aber auch Realitäten planerisch zu entwerfen. An diesen Leitvorstellungen wird das erforderliche fachmathematische Hintergrundwissen für den Geometrieunterricht der Grundschule und der frühen Sekundarstufe praxisnah und theoretisch fundiert aufgearbeitet. Die Leserinnen und Leser sollen dabei aktiviert werden, eigene Entdeckungen zu machen. Daher bereitet das Erleben und Erkunden von P.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,30L<p>Der <strong>UGCER Edelstahl-Trichter</strong> ist ein unverzichtbares Zubehör für Füllmaschinen, das in der Lebensmittelindustrie und darüber hinaus vielseitig eingesetzt werden kann. Mit einem beeindruckenden Volumen von <strong>30 Litern</strong> bietet dieser Trichter die ideale Lösung für unterschiedliche Abfüllanforderungen, sei es für Flüssigkeiten oder Pasten. Erhältlich in weiteren Größen von <strong>10 l</strong> und <strong>50 l</strong>, passt er sich flexibel an verschiedene Produktionsmaßstäbe an.</p><p>Hergestellt aus <strong>lebensmittelechtem Edelstahl 304</strong>, überzeugt der Trichter durch seine hervorragende Beständigkeit gegen Säuren, Laugen und Korrosion. Diese Eigenschaften garantieren nicht nur die Qualität der Produkte, die damit abgefüllt werden, sondern auch eine lange Lebensdauer des Trichters selbst. Die einteilige Konstruktion sorgt für eine glatte, pulverbeschichtete Oberfläche, die kratzfest ist und sich leicht reinigen lässt. Dies verbessert nicht nur die Ästhetik, sondern auch die Hygiene.</p><p>Dank der fortschrittlichen Oberflächenbehandlungstechnologie ist der UGCER Trichter nicht nur langlebig, sondern auch äußerst pflegeleicht. Er eignet sich hervorragend für die Abfüllung von Wasser, Öl, Teig und vielen anderen Lebensmitteln. Mit diesem Trichter erhältst du ein hochwertiges Produkt, das sowohl in der Gastronomie als auch in der Lebensmittelproduktion eine wertvolle Unterstützung bietet.</p>181,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50LUGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50L. Hochwertiges Material: Hergestellt aus lebensmittelechtem Edelstahl 304, zeichnet es sich durch eine hervorragende Beständigkeit gegen Säuren, Laugen, Korrosion und Kratzer aus und gewährleistet so Produktqualität und Haltbarkeit. Mehrere Kapazitätsoptionen: Erhältlich mit Kapazitäten von 10 l, 30 l und 50 l, für unterschiedliche Abfüllanforderungen und flexibel für unterschiedliche Produktionsmaßstäbe. Einteilige Konstruktion: Entworfen mit einer integralen Struktur, einer glatten Oberfläche mit Pulverbeschichtung, ist es kratzfest, langlebig und leicht zu reinigen und zu pflegen, was sowohl die Ästhetik als auch die Langlebigkeit verbessert. Leicht zu warten: Der Trichter aus 304-Stahl verfügt über eine hervorragende Oberflächenbehandlungstechnologie. Die polierte und pulverbeschichtete Oberfläche ist kratzfest, langlebig und leicht zu pflegen. Vielseitige Anwendung: Geeignet für Abfüllmaschinen für Flüssigkeiten und Pasten. Es kann problemlos Wasser, Öl, Teig und verschiedene andere Lebensmittel abfüllen und wird häufig in der Lebensmittelindustrie eingesetzt. Farbe:silber255,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
KGTKGTYER DJ-Tisch/Pult, Musiker Arbeitsplatz, U-Form, Holzwerkstoff Eichen-Optik Oberfläche, Vibrationsdämpfende Konstruktion, Ergonomische FormKGTKGTYER DJ-Tisch/Pult, Musiker Arbeitsplatz, U-Form, Holzwerkstoff Eichen-Optik Oberfläche, Vibrationsdämpfende Konstruktion, Ergonomische Form. Der KGTKGTYER DJ-Tisch bietet einen stabilen Arbeitsplatz für Musiker und Produzenten, ideal für die Nutzung klassischer sowie digitaler Setups im Innenbereich. Das U-förmige Design ermöglicht eine effiziente Anordnung Ihrer Audiogeräte und sorgt für eine zugängliche sowie ergonomische Arbeitsfläche während langer Sessions. Gefertigt aus robustem Holzwerkstoff in edler Schwarz Eichen-Optik, überzeugt die Oberfläche durch Langlebigkeit und eine ansprechende moderne Optik. Die spezielle vibrationsdämpfende Konstruktion minimiert unerwünschte Geräusche sowie Bewegungen, um eine reibungslose Performance und präzises Arbeiten zu gewährleisten. Die Montage ist erforderlich und erfolgt unkompliziert mit handelsüblichem Werkzeug, wodurch eine sichere und optimale Nutzung des professionellen Tisches sichergestellt wird. Farbe:Schwarz106,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik in den Ingenieur- und Naturwissenschaften 1: Lineare Algebra und analytische Geometrie, Fachbücher von Rainer AnsorgeFür alle, die es genauer wissen wollen: Band 1 der Neuauflage des unschlagbar präzisen Ansorge/Oberle-Lehrwerks zur Mathematik in den Ingenieur- und Naturwissenschaften. In sämtlichen Ingenieurwissenschaften, insbesondere im Maschinenbau, im Bauingenieurwesen und in der Elektrotechnik, ist Mathematik unverzichtbar bei der Beschreibung, Modellierung und Lösung ingenieurwissenschaftlicher Probleme. Für Studierende dieser Fächer ist es daher unabdingbar, sich detailliert mit der Mathematik auseinanderzusetzen und Wissen zu erwerben, das über die reine Anwendung von "Kochrezepten" hinausgeht. Der vorliegende Band 1 des vollständig überarbeiteten und erweiterten Lehrwerks "Mathematik in den Ingenieur- und Naturwissenschaften" gibt eine Einführung in die lineare Algebra und analytische Geometrie sowie die Differential- und Integralrechnung einer Variablen. Bei den Herleitungen wird besonderer Wert auf Vollständigkeit und mathematische Exaktheit gelegt. In den Beispielen behandeln die Autoren die Anwendung mathematischer Techniken und Vorgehensweisen auf häufig vorkommende Probleme in den Ingenieurwissenschaften. Numerische Methoden und deren Implementierung in MATLAB runden das Buch ab. Zum Tiefereinsteigen: besonders geeignet für diejenigen, die eine anspruchsvolle Darstellung der höheren Mathematik in den Ingenieur- und Naturwissenschaften suchen. Bewährtes Konzept, überarbeitet und erweitert: präzise, sauber, fachlich korrekt und anwendungsnah. Neu in dieser Auflage: mit mehr Motivationen und Erläuterungen und zahlreichen neuen Anwendungsbeispielen und Modellbildungen. Dazu passend: das neue Aufgaben- und Lösungsbuch.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
like. by Villeroy & Boch Winter Glow Ornament Doppelkegellike. by Villeroy & Boch Winter Glow Ornament Doppelkegel ø 5 cm Winterliche Schmuckstücke, soweit das Auge reicht: Die Kollektion Winter Glow von like. by Villeroy & Boch sorgt in der kalten Jahreszeit für eine wohlig warme Atmosphäre in den eigenen vier Wänden. Das spannende Zusammenspiel von unglasierten Stellen im polierten Biskuitporzellan sorgt für schöne Kontraste und eine besondere Haptik. Mit einer glänzenden Effektglasur, die an Schnee und funkelnde Eiskristalle erinnert, lässt sich Winter Glow modern und trendy gestalten. Weihnachtliche Hygge zu Hause einziehen lassen. Mit der einzigartigen Kollektion Winter Glow von like. by Villeroy & Boch. Artikeldetails: Durchmesser: ø ca. 5 cm Höhe: ca. 7,6 cm Material: Premium Porzellan Merkmal: nur zur Dekoration Farbe: Beige Lieferumfang: 1x Dekofigur25,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.